
La inversión inicial y el mes a mes son preguntas diferentes
Las máquinas, las obras y el acondicionamiento forman parte de la inversión inicial. Después de abrir, el gimnasio debe afrontar sueldos, servicios, mantenimiento y otros pagos. Conviene separar ambas cuentas para saber cuánto capital necesitas y qué ingresos debes conseguir.
Incluye tu remuneración prevista. Si utilizas un local propio, considera su alquiler de referencia para evaluar el resultado económico; muéstralo separado porque no es un pago real de caja. Si la inversión inicial fue un préstamo, registra las cuotas; si fue capital propio, define cómo evaluarás su recuperación.
Pon la meta en membresías
Ejemplo ilustrativo: si necesitas S/20.000 de ingresos mensuales y cobras íntegramente S/100 por cada membresía mensual, la referencia inicial es de 200 membresías al mes. Es una división sencilla para dimensionar la meta; es una meta de cobros, no un punto de equilibrio ni un estudio completo de viabilidad. Si hay descuentos, impuestos a entregar o costos variables adicionales, hay que ajustar el presupuesto.
Una meta así abre preguntas concretas: ¿qué demanda puedes atender?, ¿a cuántas personas necesitas presentar la propuesta?, ¿quién atenderá sus consultas? Comprar equipamiento no responde esas preguntas.
La preventa comienza antes de inaugurar
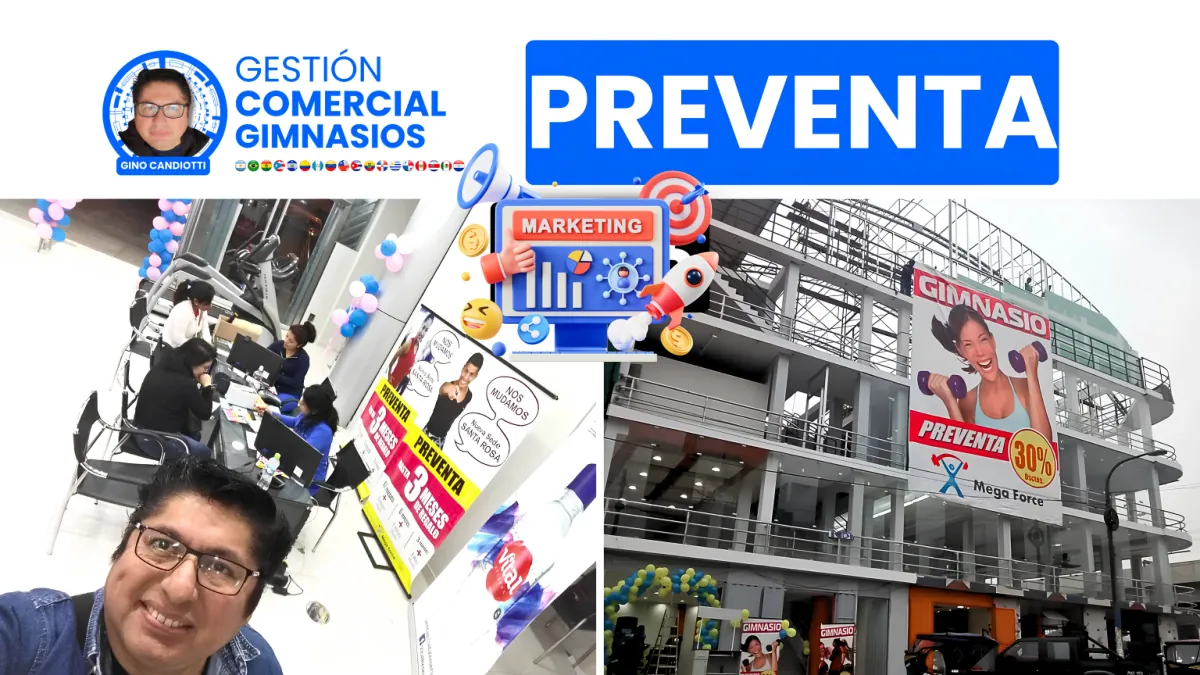
La preventa permite presentar la propuesta y registrar el interés antes de abrir. Para evaluar sus resultados conviene diferenciar consultas, visitas o presentaciones y membresías efectivamente vendidas.
La oferta debe explicar qué recibirá el cliente, las condiciones y cuándo podrá utilizar el servicio. Los plazos anunciados deben corresponder con la apertura prevista y comunicarse con claridad si cambian.
Tu siguiente decisión
¿Tienes una inversión presupuestada y una meta comercial que pueda sostener la operación? Esa es una conversación útil antes de avanzar con nuevas compras.
Gino Candiotti trabaja la gestión comercial de gimnasios desde 2010. La revisión inicial de 20 minutos permite conocer tu proyecto y orientar el siguiente paso.
Fuentes del concepto económico
SBA: planificación, presupuesto y punto de equilibrio
El punto de equilibrio considera costos fijos y variables; dividir pagos entre precio solo da una referencia de cobertura de caja.
Estas referencias explican el concepto. No acreditan las cifras ficticias ni resultados del Método CANDIOTTI™.